「はたらく」選択肢を増やし、
多様な社会を目指すメディア。
フリーランスに福利厚生はある?会社員との違いや備え方を解説
会社員としてはたらいていると、健康保険や厚生年金、有給休暇、住宅手当など、多くの福利厚生を利用できます。しかし、フリーランスとして独立すると、それらの制度の多くは受けられなくなります。
しかし、フリーランスであっても、国民健康保険や国民年金、小規模企業共済などの制度を活用することで、病気や老後、収入減少などのリスクに備えることが可能です。
本記事では、フリーランスの福利厚生の実態や会社員との違い、独立前に準備しておきたいポイントを解説します。
フリーランスに福利厚生はある?
結論からいうと、フリーランスは会社員のような福利厚生を受けられません。しかし、国民健康保険や国民年金、小規模企業共済などの公的制度を活用することで、病気やケガ、老後資金といったリスクに備えることは可能です。
ここでは、フリーランスの福利厚生の考え方と、利用できる保障制度についてわかりやすく解説します。
会社員の福利厚生は受けられないが代替制度はある
フリーランスになると、会社員時代に利用していた福利厚生の多くは受けられなくなります。なぜなら、福利厚生は企業が従業員に提供する制度であり、個人事業主やフリーランスはその対象外だからです。
たとえば、会社員には次のような制度があります。
- 健康保険の保険料負担(企業が半額負担)
- 厚生年金への加入
- 有給休暇
- 傷病手当金
- 失業給付(雇用保険)
- 退職金制度
- 住宅手当や通勤手当
- 健康診断補助
フリーランスになると、これらの制度は基本的に利用できなくなります。
ただし、保障や支援制度がすべてなくなるわけではありません。国民健康保険や国民年金への加入はもちろん、老後資金を準備できる小規模企業共済や国民年金基金などの制度を活用することで、不足する保障を補えます。
たとえば、会社員で年収600万円の人が独立した場合、収入が同程度でも社会保険や退職金制度の違いによって手取りや将来の保障は変わります。そのため、独立前に「何を失い、何で代替するか」を理解しておくことが重要です。
独立を検討している方は、福利厚生の有無だけではなく、生活を支える保障全体を比較する視点を持つようにしましょう。
福利厚生とは?
福利厚生とは、企業が従業員とその家族の生活やはたらきやすさを支援するために提供する制度やサービスの総称です。
給与以外の形で従業員を支える仕組みであり、人材確保や定着率向上を目的として導入されています。
代表的な福利厚生は次のとおりです。
福利厚生の例 | 内容 |
|---|---|
健康保険 | 医療費負担を軽減する公的保険 |
厚生年金 | 老後や障害時の保障 |
雇用保険 | 失業時の給付 |
有給休暇 | 給与を受け取りながら休める制度 |
住宅手当 | 家賃の一部補助 |
通勤手当 | 交通費支給 |
健康診断 | 定期健診費用の補助 |
退職金制度 | 退職後の資金支援 |
福利厚生は大きく「法定福利厚生」と「法定外福利厚生」に分けられます。
法定福利厚生
法定福利厚生とは、法律により企業に実施が義務付けられている福利厚生制度です。
主なものとして、以下の社会保険・労働保険があります。
- 健康保険
- 厚生年金保険
- 雇用保険
- 労災保険
- 介護保険(40歳以上64歳以下の被保険者が対象)
これらは加入要件を満たす従業員に対して企業が加入手続きを行う義務があり、保険料は企業と従業員で分担して負担します(労災保険は全額企業負担)。
出典:知って役立つ労働法 働くときに必要な基礎知識(厚生労働省)/介護保険制度について(厚生労働省)/就労条件総合調査:調査の結果(厚生労働省)
法定外福利厚生
法定外福利厚生とは、企業が独自に導入する福利厚生制度です。
代表例として以下があります。
- 住宅手当
- 家族手当
- 食事補助
- 財形貯蓄制度
- 社宅制度
- 保養施設利用
- 資格取得支援
企業によって内容は異なりますが、従業員の生活支援やスキルアップ、はたらきやすさの向上を目的として導入されています。フリーランスになるとこれらの制度は利用できなくなるため、必要な備えを自ら整えることが重要です。
フリーランスが受けられる保障・支援制度
フリーランスには会社員のような福利厚生制度はありません。しかし、公的な社会保険制度や各種支援制度を活用することで、医療費や老後資金、業務上のリスクに備えることができます。
主な制度を整理すると次のようになります。
分野 | 活用できる制度 |
|---|---|
医療保障 | 国民健康保険 |
老後資金 | 国民年金、国民年金基金、付加年金、iDeCo(個人型確定拠出年金) |
退職金対策 | 小規模企業共済(加入要件あり) |
労働災害対策 | 労災特別加入制度(加入要件あり) |
所得補償 | 民間の就業不能保険・所得補償保険 |
たとえば、会社員時代には厚生年金によって老後資金が積み立てられていましたが、フリーランスになると国民年金のみになります。その差を補うため、国民年金基金やiDeCo、小規模企業共済などを活用する人も少なくありません。
また、フリーランスが加入する国民健康保険には、会社員が加入する健康保険で受けられる傷病手当金制度が原則ないため、病気やケガではたらけなくなった場合に備えて民間保険を活用する人も少なくありません。
近年では、副業からフリーランス活動を始める人も増えています。副業期間中は会社員の福利厚生を維持しながら案件獲得や収入づくりを進められるため、独立リスクを抑えやすい点が大きなメリットです。
フリーランスとして安定してはたらくためには、福利厚生の有無ではなく、「不足する保障をどう補うか」という視点で制度を活用することが重要です。
フリーランスと会社員の違い一覧
フリーランスへの独立を検討する際は、収入だけでなく福利厚生や社会保障の違いも理解しておくことが重要です。会社員は企業を通じてさまざまな保障を受けられますが、フリーランスは必要な制度を自ら選択し、準備する必要があります。
特に大きな違いとなるのは、健康保険・年金・失業時の保障・退職金制度です。以下の表で主な違いを確認しておきましょう。
項目 | 会社員 | フリーランス |
|---|---|---|
健康保険 | 健康保険組合・協会けんぽ | 国民健康保険 |
保険料負担 | 会社と折半 | 全額自己負担 |
年金 | 厚生年金+国民年金 | 国民年金 |
雇用保険 | 加入あり | 原則なし |
失業給付 | あり | なし |
傷病手当金 | あり | 原則なし |
労災保険 | 自動加入 | 特別加入制度を利用可能(加入要件あり) |
有給休暇 | あり | なし |
退職金 | 企業による | なし(小規模企業共済などで備えることは可能) |
健康診断補助 | 企業による | 自己負担が基本 |
住宅手当・家族手当 | 企業による | 原則なし |
このように、フリーランスと会社員では社会保障や福利厚生の内容に大きな違いがあります。特に健康保険や年金、失業時の保障、退職金制度は独立後の生活設計に直結するため、事前に理解しておくことが重要です。
独立後に「思っていたより負担が大きかった」と後悔しないためにも、会社員時代との違いを把握したうえで、収入や支出、将来の資金計画を検討しておきましょう。
▼関連記事
正社員とフリーランスの違いは?メリット・デメリットや手取り額を徹底比較
フリーランスが将来に備えられる公的制度
フリーランスは会社員のような福利厚生を利用できない一方で、将来に備えられる公的制度が用意されています。特に、病気やケガへの備え、老後資金の準備、万が一の労働災害への対応は、独立後に重要なテーマです。
会社員の場合は企業が社会保険制度の一部を支えていますが、フリーランスは自ら制度を選び、活用していく必要があります。ここでは、フリーランスが知っておきたい代表的な公的制度を紹介します。
国民健康保険
フリーランスとして独立した場合は、勤務先の健康保険を脱退し、一般的には居住地の自治体が運営する国民健康保険に加入します。
国民健康保険は、会社員が加入する健康保険とは制度内容が一部異なります。医療費の自己負担は原則3割で会社員向け健康保険と同じですが、会社員向け健康保険のような傷病手当金や出産手当金は、原則として支給されません。そのため、病気やケガではたらけなくなった場合の収入減少に備えて、民間の所得補償保険などを検討することも重要です。
▼関連記事
【社労士監修】フリーランスは国民健康保険の加入が必須?計算方法・手続き・節約術を徹底解説
国民年金・付加年金
フリーランスは、国民年金の第1号被保険者として国民年金へ加入します。会社員は国民年金に加えて厚生年金にも加入するため、一般的にフリーランスのほうが将来受け取る公的年金額は少なくなる傾向があります。
その備えの一つが付加年金です。付加年金は、国民年金保険料に月額400円の付加保険料を上乗せして納付する制度で、将来受け取る老齢基礎年金に上乗せして受給できます。比較的少ない負担で年金額を増やせるため、老後資金の準備方法として活用されています。
出典:国民年金保険料(日本年金機構)/付加年金(日本年金機構)
▼関連記事
【社労士監修】フリーランスの年金はどうなる?受給額や会社員との違いを解説
国民年金基金
国民年金基金は、フリーランスや個人事業主などの国民年金第1号被保険者が、国民年金に上乗せして加入できる公的な年金制度です。
厚生年金のような上乗せ部分がない第1号被保険者の老後保障を補完することを目的としており、終身年金や確定年金など複数の給付タイプから選択できます。
また、掛金は全額が社会保険料控除の対象となるため、老後資金の準備と節税を両立しやすい制度です。
出典:国民年金基金制度(厚生労働省)/No.1130 社会保険料控除(国税庁)
小規模企業共済
小規模企業共済は、小規模企業の経営者や個人事業主などのための積立による退職金制度です。
会社員には退職金制度が用意されている場合がありますが、フリーランスには一般的に退職金がありません。そのため、将来に備えて計画的に資金を積み立てる手段として利用されています。
また、掛金は全額が小規模企業共済等掛金控除の対象となるため、老後資金や事業終了後の資金を準備しながら節税効果も期待できます。
出典:小規模企業共済制度について(中小企業庁)/No.1135 小規模企業共済等掛金控除(国税庁)
労災特別加入制度
労災特別加入制度は、業務中の事故やケガに備えられる公的な補償制度です。2024年11月からは特定受託事業者(フリーランス)も加入対象となり、一定の要件を満たせば労災保険の給付を受けられるようになりました。
フリーランスは会社員のように勤務先の労災保険で補償を受けられないため、業務上のリスクに備える手段の一つとして活用できます。
出典:令和6年11月1日から「フリーランス」が労災保険の「特別加入」の対象となりました(厚生労働省)
フリーランス向け福利厚生サービスとは
フリーランス向け福利厚生サービスとは、フリーランスや個人事業主が、会社員の福利厚生に近い支援を受けられる民間サービスの総称です。健康管理や補償、税務支援、スキルアップ支援などを提供し、独立後のはたらき方をサポートします。
フリーランス向け福利厚生サービスの主な内容
フリーランス向け福利厚生サービスで提供される内容はサービスごとに異なりますが、主に以下のような支援が用意されています。
支援内容 | 主なサービス例 |
|---|---|
健康支援 | 健康診断・人間ドックの優待、オンライン診療、医療・健康相談 |
保険・補償 | 賠償責任保険、所得補償保険、報酬トラブル支援、弁護士相談 |
税務支援 | 確定申告サポート、税務相談、会計ソフト優待 |
スキルアップ | オンライン講座、資格取得支援、セミナー参加特典 |
ライフ支援 | 宿泊・レジャー施設の優待、育児・介護支援、各種福利厚生サービスの割引利用 |
福利厚生サービスによって強みは異なります。たとえば、健康管理を重視する人向けのサービスもあれば、保険や収入補償を充実させているサービス、スキルアップ支援に力を入れているサービスもあります。
そのため、「何となく有名だから選ぶ」のではなく、自身のはたらき方や不安に感じるリスクに合わせて選ぶことが大切です。
福利厚生サービスを選ぶポイント
福利厚生サービスは種類が多く、内容も大きく異なります。加入を検討する際は、以下のポイントを確認しましょう。
補償内容
まず確認したいのが補償内容です。フリーランスは、仕事中の事故や情報漏えい、納品物に関するトラブルなどのリスクを自ら負う必要があります。そのため、賠償責任保険や所得補償保険、法律相談サービスなどが含まれているかを確認しましょう。
特にITエンジニアやコンサルタント、マーケターなど企業案件に携わる職種では、業務上のリスクに対応できる補償の有無が重要です。
健康支援
長く安定してはたらくためには、健康管理も欠かせません。
健康診断の費用補助や人間ドックの優待、オンライン診療、医療相談サービスなどが利用できるかをチェックしましょう。フリーランスは体調不良がそのまま収入減少につながるため、健康面の支援が充実しているサービスは大きなメリットになります。
年会費
福利厚生サービスは無料のものから有料のものまで幅広く存在します。
年会費や月額費用だけを見るのではなく、受けられるサービスや補償内容とのバランスを確認することが重要です。利用頻度が低い場合は費用対効果が合わないこともあるため、自分が本当に活用するサービスかどうかを見極めましょう。
家族利用
福利厚生サービスによっては、本人だけでなく家族も利用できるものがあります。
サービスによっては、健康相談やレジャー優待、育児・介護関連サービスを家族も利用できます。ただし、利用可能な範囲や対象人数はサービスごとに異なるため、事前に確認しましょう
なお、フリーランス向け福利厚生サービスは、公的制度の代替ではありません。国民健康保険や国民年金などの公的制度を土台としたうえで、不足しやすい保障やサポートを補完するものと考えるとよいでしょう。
副業から始めると福利厚生を維持しながらフリーランスに挑戦できる
フリーランスとして独立すると、会社員時代に利用していた福利厚生の多くを利用できなくなります。一方で、副業からスタートすれば、会社員としての福利厚生や社会保障を維持しながら経験を積めるため、リスクを抑えつつフリーランスのはたらき方を実践できます。
副業フリーランスなら会社員の福利厚生を維持できる
副業フリーランスとは、本業の会社員として勤務しながら、業務委託などで副業案件に参画するはたらき方です。
会社員として雇用契約が継続しているため、健康保険や厚生年金保険、雇用保険、有給休暇といった会社員向けの福利厚生や社会保障を引き続き利用できます。
また、副業には収入面のリスクを分散できるメリットもあります。本業の給与を基盤としながら追加収入を得られるため、フリーランス特有の「案件が途切れたら収入も止まる」という不安を軽減しやすくなります。
さらに、副業を通じて営業や提案、契約、納品などの実務経験を積めることも大きな利点です。独立後に必要となるスキルや知識を事前に経験できるため、将来的な独立の準備期間としても活用できます。
調査から見る副業・フリーランス人材のはたらき方
HiProが実施した「副業・フリーランス人材白書2026」によると、会社員の副業活動率は約11%となっています。
副業に取り組む理由は収入増加だけではありません。ハイクラス層(※)では副業を行う目的として「スキル獲得・向上」「社会とのつながり・社会貢献」を重視する傾向が見られ、新しい経験やスキルを獲得する機会や、将来的な独立やキャリア形成に向けた実践の場として活用されていることがわかります。
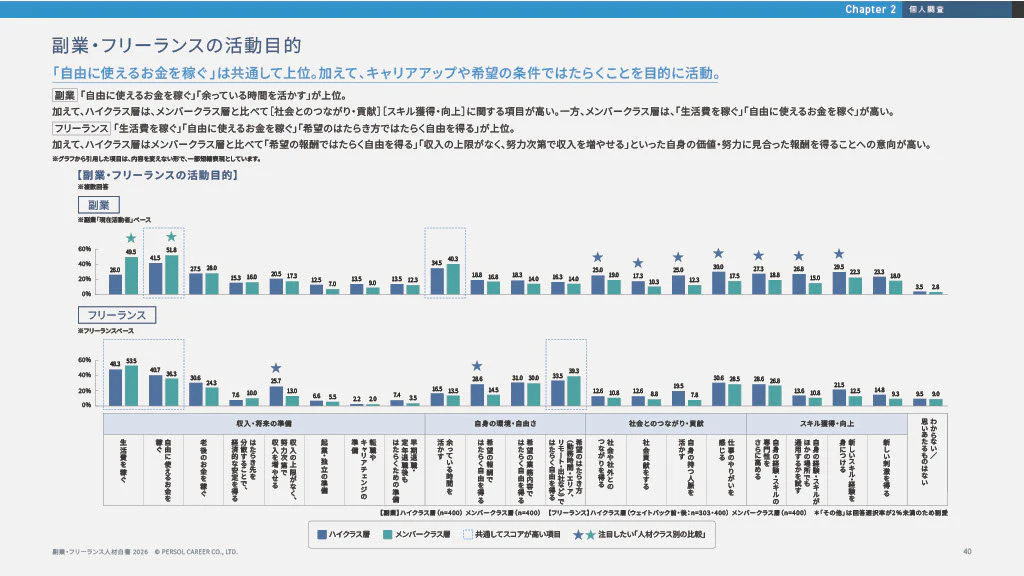
※:高度な事業課題を解決できる経験・スキルを有する人材層。「副業・フリーランス人材白書2026」における基準として役職の目安は「課長クラス以上の管理職·エキスパート」とした。
特にフリーランスを検討している方にとっては、いきなり独立する前に市場価値や案件獲得の可能性を確認できる点も大きなメリットといえるでしょう。
フリーランスの福利厚生に関するよくある質問
フリーランスになると、会社員とは利用できる福利厚生や社会保障の仕組みが変わります。ここでは、独立を検討している方やフリーランスとして活動している方からよく寄せられる質問について解説します。
Q. フリーランス向け福利厚生サービスは必要ですか?
必須ではありません。ただし、フリーランスは会社員と比べて、病気やケガによる収入減少への備えや、業務上のトラブルに対する補償を自分で準備する必要があります。そのため、公的制度だけでは不安がある場合は、保険・補償サービスや税務サポートなどを提供するフリーランス向け福利厚生サービスの利用を検討するとよいでしょう。
Q. フリーランスは福利厚生費を経費にできますか?
原則として、自分自身のために支出した費用を福利厚生費として経費計上することはできません。福利厚生費は、従業員の福利向上を目的として支出する費用であり、個人事業主やフリーランス本人に対する支出は対象外とされています。
ただし、業務に必要なセミナー受講料や書籍購入費、資格取得費用などは、事業との関連性が認められる場合に限り、研修費や新聞図書費などの勘定科目で必要経費として計上できることがあります。
なお、経費にできるかどうかは支出内容や利用目的によって判断が異なるため、迷った場合は税理士などの専門家へ相談すると安心です。
▼関連記事
【税理士監修】フリーランスの経費の完全ガイド。使える経費はいくらまで?節税と確定申告について解説
まとめ
フリーランスになると、会社員向けの福利厚生を利用できなくなる一方で、活用できる社会保障制度や支援制度の内容も変わります。そのため、独立後は健康や老後資金、万が一のリスクに備えるための制度を自ら選び、準備することが重要です。
フリーランスには、国民健康保険や国民年金に加え、国民年金基金、小規模企業共済、労災特別加入制度など、将来やリスクに備えるための公的制度が用意されています。また、不足しやすい補償やサポートを補う手段として、フリーランス向け福利厚生サービスを活用する方法もあります。
これから独立を目指す方は、利用できる制度や必要な備えを事前に理解したうえで準備を進めることが大切です。まずは副業から経験や実績を積みながら、自分に合った保障やはたらき方を整えていくことで、より安心してフリーランスとしてのキャリアを築きやすくなるでしょう。
この記事が気に入ったら「シェア」